
Как улучшить кредитную историю: мифы и реальность
29.01.2025
Введение
Кредитная история играет важнейшую роль в финансовой стабильности каждого жителя Казахстана. Она влияет на возможность получить кредит, ипотеку. Однако вокруг этого понятия существует множество мифов и заблуждений. В этой статье мы разберёмся, что такое кредитная история, развеем популярные мифы и обсудим проверенные методы её улучшения.
Что такое кредитная история
Кредитная история — это запись о финансовом поведении человека, в которой отображаются все его кредитные обязательства, их своевременное или несвоевременное выполнение, а также текущие долги.
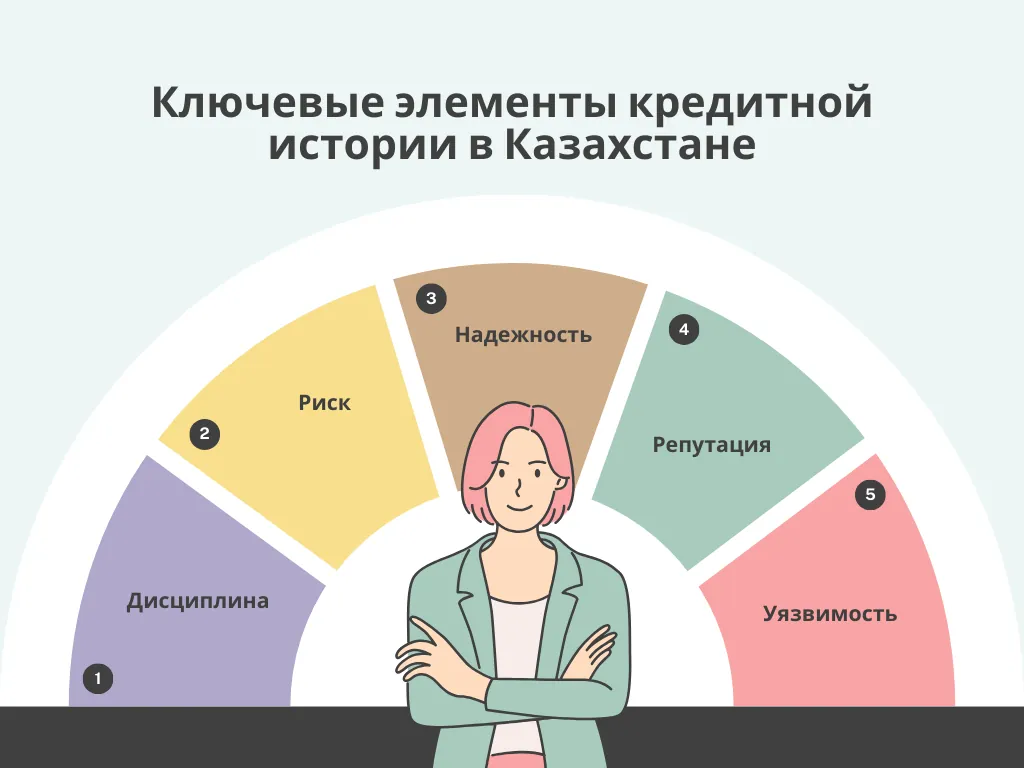
Основные элементы кредитной истории в Казахстане:
- Кредитные счета и займы: информация о всех открытых и закрытых кредитах, оформленных в банках и микрофинансовых организациях.
- Платёжная дисциплина: история своевременных и просроченных платежей.
- Кредитный лимит и его использование: процент использования доступного кредитного лимита.
- Запросы на кредит: количество и частота обращений за новыми кредитами.
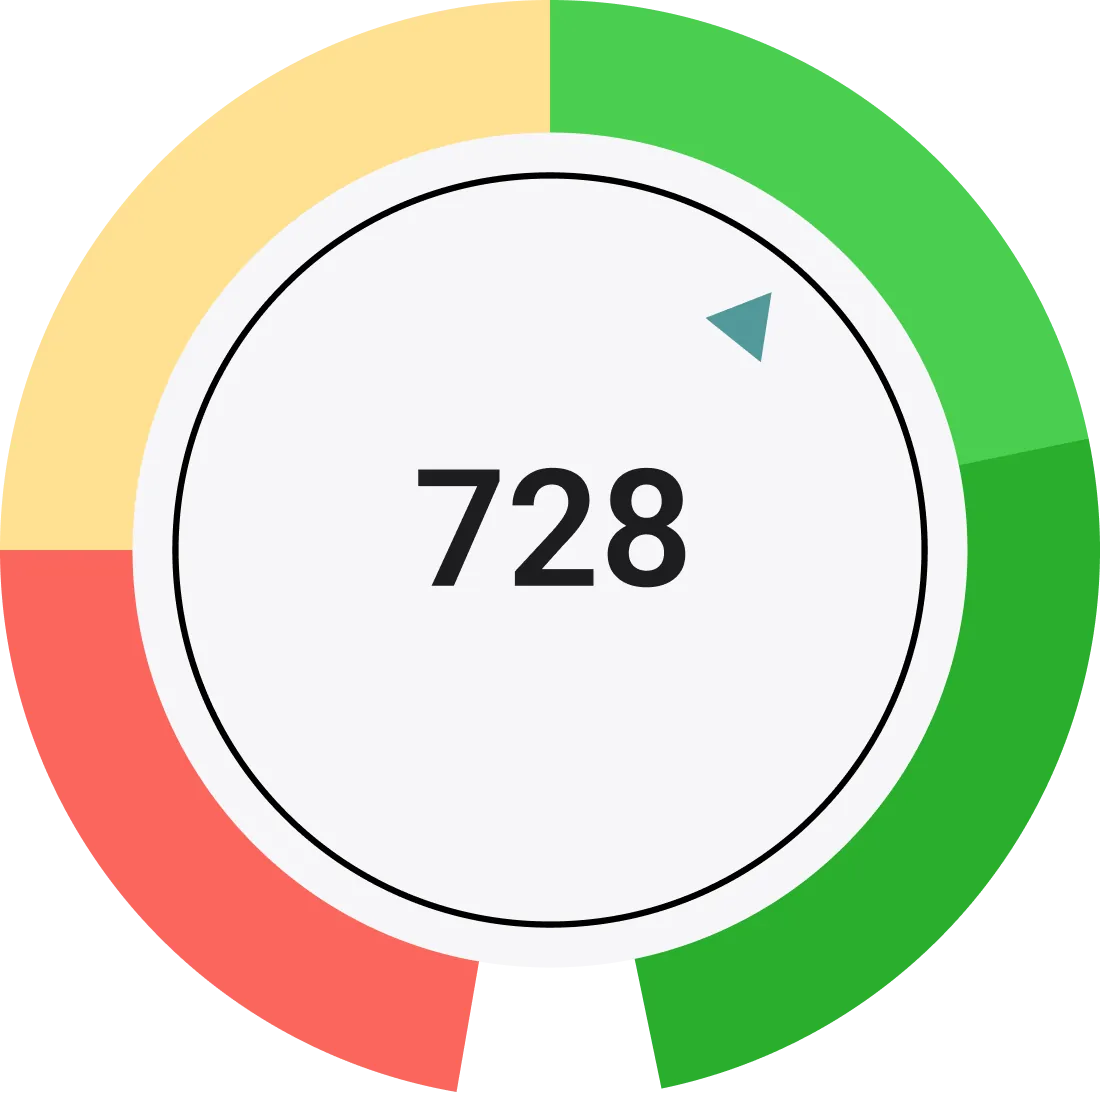
Эти элементы составляют общий кредитный рейтинг, который оценивает вашу кредитоспособность. Как устроен балл — в статье «Кредитный рейтинг: что это».
Мифы о кредитной истории
Существует множество мифов, которые могут вводить в заблуждение и мешать улучшению кредитной истории. Разберём самые популярные и объясним, почему они неверны.
Миф 1: проверка кредитной истории снижает кредитный рейтинг
- Реальность: в Казахстане запросы на кредитную историю делятся на «жёсткие» и «мягкие». Мягкие запросы (например, проверка своей истории через бюро кредитных историй) не оказывают влияния на рейтинг.
- Подробно: жёсткие запросы происходят при подаче заявки на новый кредит и могут снизить балл, особенно если их много за короткий период. Однако регулярные личные проверки через Первое кредитное бюро не влияют на рейтинг и помогают контролировать состояние кредитной истории.
- Совет: проверяйте свою кредитную историю регулярно через официальные сервисы и избегайте частых заявок на кредиты в короткий промежуток времени.
- Пример: Алия проверяет свою кредитную историю каждый месяц через приложение, и её рейтинг остаётся стабильным. В то же время её друг подал пять заявок на кредит за месяц, что привело к снижению его рейтинга.
Миф 2: погашение всех долгов сразу моментально улучшит кредитную историю
- Реальность: погашение долгов — это важный шаг, но улучшение рейтинга происходит постепенно.
- Подробно: полное погашение долгов уменьшает кредитную нагрузку, но не создаёт автоматического повышения рейтинга. Важно поддерживать активные кредитные счета и продолжать регулярно совершать платежи.
- Совет: после погашения крупных долгов не закрывайте кредитные счета. Продолжайте использовать их ответственно.
- Пример: Ермек погасил крупный кредит, но его рейтинг начал улучшаться только после нескольких месяцев ответственного использования кредитной карты.
Миф 3: если у вас нет кредитов, у вас идеальная кредитная история
- Реальность: отсутствие кредитов означает отсутствие данных для оценки надёжности заёмщика.
- Подробно: банки и кредиторы хотят видеть историю управления долгами. Без неё сложно оценить вашу кредитоспособность. Наличие активного кредитного счёта, даже с минимальным лимитом, помогает создать положительную кредитную историю.
- Совет: начните с небольшой кредитной карты или микрозайма и вовремя вносите платежи.
- Пример: Гульмира никогда не пользовалась кредитами. Когда она обратилась за ипотекой, банк отказал из-за отсутствия кредитной истории. После оформления кредитной карты с небольшим лимитом и ответственного её использования её кредитный рейтинг улучшился.
Миф 4: закрытие старых кредитных карт улучшит кредитный рейтинг
- Реальность: старые кредитные счета увеличивают средний возраст кредитной истории и положительно влияют на рейтинг.
- Подробно: закрытие старой карты может сократить общий возраст кредитной истории, что негативно скажется на кредитном балле.
- Совет: держите старые кредитные счета открытыми, даже если вы редко ими пользуетесь.
- Пример: Арман закрыл кредитную карту, которой пользовался много лет. В результате его кредитный рейтинг снизился.
Миф 5: мелкие просрочки не влияют на кредитный рейтинг
- Реальность: даже небольшие просрочки фиксируются и могут снижать кредитный рейтинг.
- Подробно: банки и кредитные бюро учитывают все просрочки, даже если сумма небольшая. Частые мелкие просрочки могут быть восприняты как признак ненадёжности заёмщика.
- Совет: всегда вносите минимальные платежи вовремя, даже если сумма кажется незначительной.
- Пример: Сабина пропустила платёж по кредитной карте на 5000 тенге. Это привело к снижению её кредитного рейтинга.
Проверенные способы улучшения кредитной истории
Своевременные платежи
- Реальность: своевременная оплата кредитов и счетов — один из самых важных факторов, влияющих на кредитный рейтинг.
- Подробно: оплачивайте не только кредиты, но и коммунальные платежи, услуги связи и другие регулярные обязательства. Используйте автоматические платежи или напоминания, чтобы не пропускать даты.
- Совет: установите автоматическое списание минимального платежа по кредитным картам, чтобы избежать просрочек.
- Дополнительно: в Казахстане многие банки предлагают специальные уведомления через мобильные приложения о приближающихся сроках платежей.
- Пример: Даулет настроил автоплатежи для всех своих счетов и кредитных карт, что помогло ему поддерживать высокий кредитный рейтинг.
Контроль кредитного лимита
- Реальность: высокий процент использования кредитного лимита может сигнализировать банкам о финансовых трудностях.
- Подробно: оптимальным считается использование не более 30% от общего кредитного лимита. Например, если ваш лимит составляет 100 000 тенге, старайтесь не превышать 30 000 тенге задолженности.
- Совет: если у вас несколько кредитных карт, распределяйте задолженность равномерно.
- Дополнительно: в Казахстане некоторые банки позволяют увеличивать кредитный лимит, если вы регулярно вносите платежи вовремя.
- Пример: Айгуль держит баланс своей кредитной карты ниже 25% от лимита, что помогает ей поддерживать высокий кредитный рейтинг.
Избегайте частых запросов на кредиты
- Реальность: частые заявки на новые кредиты могут восприниматься банками как признак финансовой нестабильности.
- Подробно: жёсткие кредитные запросы могут временно снизить ваш рейтинг. Лучше подавайте заявки на кредит только тогда, когда это действительно необходимо.
- Совет: планируйте крупные кредитные заявки заранее и избегайте нескольких запросов за короткий период.
- Дополнительно: некоторые банки в Казахстане предлагают предодобренные кредитные продукты, которые не влияют на рейтинг.
- Пример: Рауан решил воздержаться от подачи нескольких заявок на кредит в течение месяца, что помогло ему сохранить стабильный кредитный рейтинг.
Долгосрочные кредитные счета
- Реальность: долгосрочные кредитные счета показывают вашу способность управлять долгами на протяжении длительного времени.
- Подробно: чем старше ваши кредитные счета, тем выше их влияние на кредитный рейтинг. Не закрывайте старые кредитные карты, даже если не пользуетесь ими активно.
- Совет: периодически используйте старые кредитные карты для небольших покупок, чтобы они оставались активными.
- Дополнительно: в Казахстане старые кредитные счета могут положительно влиять на рейтинг, даже если они используются редко.
- Пример: Асем использует старую кредитную карту для регулярных небольших покупок и своевременно погашает долг, что поддерживает её рейтинг.
Исправление ошибок в отчётах
- Реальность: ошибки в кредитной истории могут возникать по разным причинам — от технических сбоев до человеческих ошибок.
- Подробно: регулярно проверяйте свою кредитную историю через Первое кредитное бюро или другие официальные сервисы. Ошибки могут включать неправильные суммы задолженностей или неверные даты платежей.
- Совет: если вы заметили ошибку, сразу подайте запрос на её исправление.
- Дополнительно: в Казахстане существуют процедуры для оспаривания ошибок в кредитной истории, и банки обязаны реагировать на такие запросы.
- Пример: Марат обнаружил ошибку в своём кредитном отчёте и оперативно подал запрос на исправление. Через месяц его кредитный рейтинг был восстановлен.
Заключение
Улучшение кредитной истории в Казахстане требует дисциплины и ответственности. Регулярно проверяйте отчёты, избегайте просрочек и используйте проверенные методы для повышения рейтинга. Пошаговый план — в статье «Как быстро улучшить кредитную историю: 5 шагов к успеху».
Помните: кредитная история — это ваша финансовая визитная карточка. Заботьтесь о ней!
Получите бесплатную консультацию от цифрового кредитного консультанта